高估值背后的逻辑 23倍市盈率与35.89倍市销率是否透支了通用设备制造业的成长预期?
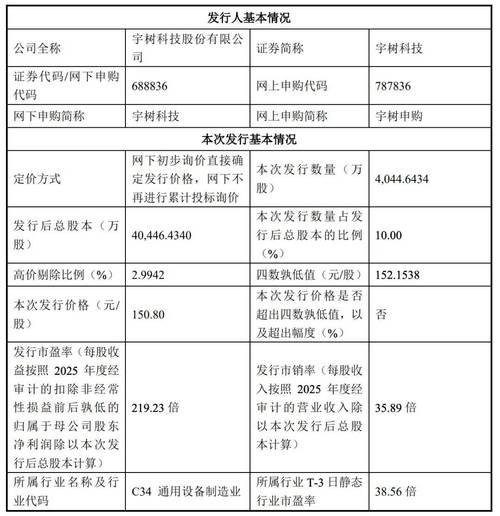
在近期的市场交易中,部分通用设备制造企业的估值水平引发了广泛关注。有数据显示,相关标的的市盈率达到23倍,对应2025年的静态市销率高达35.89倍。这一组数字不仅显著高于市场平均水平,更关键的是,二者均明显高于中证指数公司发布的通用设备制造业行业均值。在制造业整体强调“反内卷”与“高质量发展”的当下,如此高的估值溢价究竟是市场对技术壁垒的合理定价,还是流动性驱动下的短期泡沫?
需要厘清这两个估值指标的行业语境。23倍的市盈率对于成熟制造业而言并不算低,但在高端装备、智能制造或具备强国产替代逻辑的细分领域,尚处于可解释区间。35.89倍的静态市销率则更为扎眼。市销率通常用于衡量尚未盈利或利润波动较大的成长型企业,对于一家通用设备制造企业,如此高的市销率意味着市场对其未来营收转化为利润的能力给出了极其乐观的线性外推。一旦营收增速放缓或毛利率承压,估值消化将面临巨大压力。
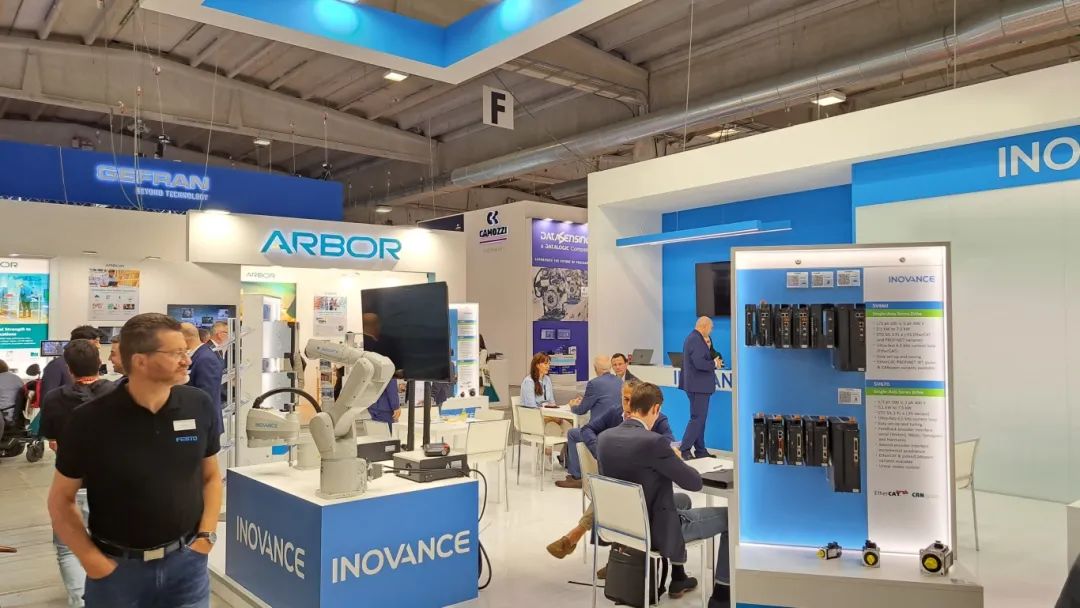
对比中证指数发布的通用设备制造业数据,这一偏离更为明显。行业整体的估值中枢往往围绕20倍市盈率与5-10倍市销率波动。当前标的在两项指标上均大幅超越行业基准,反映出资金对其赋予了显著的“稀缺性溢价”或“主题性溢价”。这种溢价可能源于其在机器人核心零部件、工业母机或节能设备等赛道上的卡位优势,但也可能包含了对于2025年业绩过度乐观的线性预测。
究其原因,高估值背后存在三重支撑逻辑:其一,政策端对设备更新与自主可控的持续加码,使通用设备成为资金配置的“安全垫”之一;其二,部分企业在海外市场或新产品线上取得了突破,市场愿意给予更高的远期市销率来定价其第二增长曲线;其三,在低利率与资产荒背景下,具备稳定增长预期的制造业龙头成为了相对稀缺的配置标的。
风险同样不可忽视。过高的市销率对企业的营收增速和盈利质量提出了极高标准。如果2025年行业需求复苏不及预期,或原材料成本上行侵蚀利润率,当前的估值体系可能面临修正。对于投资者而言,关键不在于反对高估值,而在于分辨其背后的驱动力是可持续的结构性成长,还是阶段性的资金博弈。通用设备制造作为工业经济的底座,其真实价值最终要靠订单、现金流与ROE来验证,而非单纯的远期销售收入倍数。